Обновлено: 18.10.2026
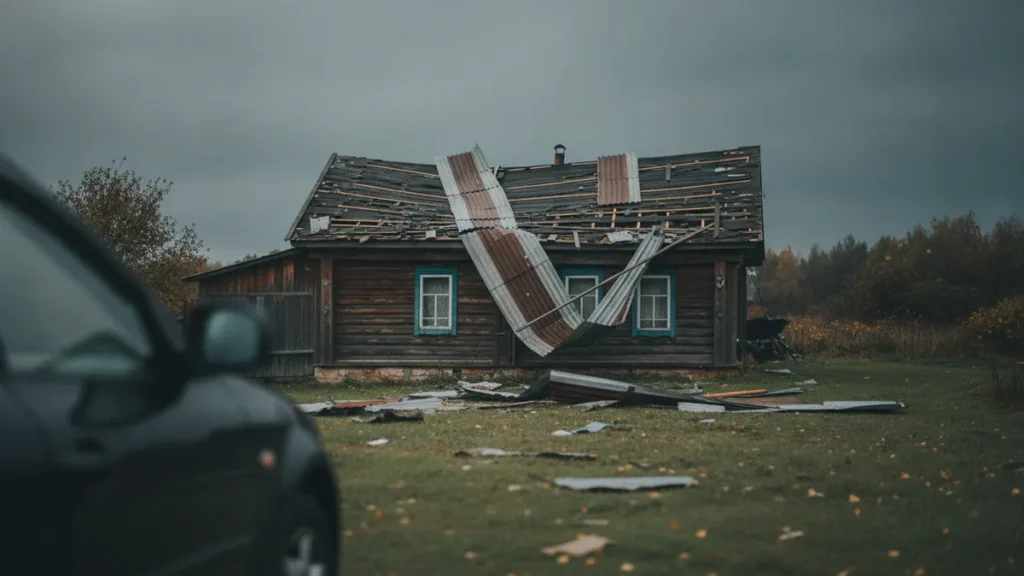
Если ветер сорвал крышу, сначала уходите из опасной зоны и убедитесь, что все целы. Затем зафиксируйте ущерб на фото и видео, сообщите о случае страховщику, запросите справку о погодных условиях и защитите дом от дальнейших повреждений. Выплата по полису на дом зависит от того, входит ли ураган или шквал в перечень рисков по правилам вашего страховщика. Без полиса ущерб придётся покрывать самому, а если обломки повредили чужое, ещё и возмещать вред соседям.
В статье разобран порядок действий по часам, документы для страховой, причины отказов и ответственность за обломки, улетевшие на соседний участок или машину. Мы оформляем полисы и объясняем, как они устроены. Мы не юристы и не оценщики: в споре о сумме или виновности нужен профильный специалист.
Коротко: главное за минуту
- Безопасность идёт первой. На кровлю в ветер не поднимайтесь, обломки и оборванные провода не трогайте. Если угроза электричества, звоните в аварийную службу.
- Сначала фиксация, потом уборка. Снимите фото и видео со всех сторон и только потом разбирайте завалы.
- Уведомите страховщика сразу. Ст. 961 ГК РФ требует сделать это незамедлительно, а просрочка даёт страховщику право отказать, если не окажется, что он узнал о случае вовремя или что опоздание не повлияло на выплату.
- Уменьшайте убытки. Ст. 962 ГК РФ обязывает принять разумные меры, например укрыть открытый проём, и возмещает необходимые расходы, даже если меры оказались безуспешными.
- Справку о погоде запросите в гидрометслужбе. Страховая часто просит подтверждение, что в день события был сильный ветер.
- Полис решает всё. Проверьте, что в договоре есть риск «стихийные бедствия» или «опасные природные явления» и как в правилах описан ветер.
Что делать в первые часы после того, как сорвало крышу
В первые часы важны 3 вещи: безопасность людей, доказательства и защита дома от новых повреждений. Именно в таком порядке.
- Выведите людей из опасной зоны. Пока порывы продолжаются, из дома стоит выйти туда, где ничто не может упасть: с чердака и верхнего этажа вниз, из комнат под повреждённой кровлей в другие помещения. Подальше от окон и стен, на которые могут рухнуть остатки конструкции.
- Отключите электричество, если опасно. Повреждены провода, мокрые стены, искрит розетка: не подходите к щитку, если в доме мокро, искрит розетка или вода льётся на проводку. Выйдите из дома и вызовите аварийную службу электросетей. Выключать вводной автомат можно, только если щиток стоит в сухом месте и к нему безопасно подойти. Оборванные линии на улице не трогайте и не подходите к ним, сообщите в сетевую организацию.
- Позвоните в экстренные службы, если есть пострадавшие или угроза. Номер 112 принимает вызовы в любую погоду.
- Сфотографируйте и снимите на видео всё как есть. Дом со всех сторон, место, где была кровля, обломки, повреждённые стены, потолки, имущество, участок, соседские заборы и машины, если на них что-то упало. Снимайте с земли, на крышу ради кадра не поднимайтесь. Если есть дрон или телескопический штатив, пользуйтесь ими. Сохраните в кадре дату и время, если телефон их показывает.
- Не разбирайте завалы до съёмки и до звонка в страховую. Уберёте обломки раньше времени, и доказать масштаб будет нечем. Исключение: то, что мешает проходу или создаёт опасность, можно отодвинуть, предварительно сняв на камеру, как лежало, и только если рядом нет оборванных проводов и обломки устойчивы.
- Сообщите страховщику. Позвоните на горячую линию из полиса и по возможности продублируйте письменно через личный кабинет или на почту. Назовите дату, адрес, что произошло. Запишите номер обращения и имя сотрудника.
- Закройте проём, когда это станет безопасно. Это и есть «уменьшение убытков».
Как укрыть открытую кровлю, чтобы убытки не росли
Ст. 962 ГК РФ обязывает страхователя принять разумные и доступные в сложившихся обстоятельствах меры, чтобы убытки не выросли, и выполнять указания страховщика, если они сообщены. Если дом остался без кровли, а впереди дождь или снег, вода испортит перекрытия, утеплитель, отделку и технику. Чем дольше проём открыт, тем больше разрушений. Если страхователь умышленно не принял разумных и доступных мер, страховщик вправе не возмещать убытки, которые из-за этого возникли.
Поэтому временное укрытие делается так:
- Дождитесь, когда ветер стихнет. Подниматься на скат в порывистый ветер, по мокрому или обледенелому покрытию нельзя ни при каких условиях.
- Самый безопасный путь: бригада кровельщиков или спасательная служба с оборудованием и страховкой от падения. Объясните, что нужно закрыть проём плёнкой или тентом, и дождитесь, когда специалисты оценят безопасность работ.
- Работы в одиночку допустимы, только если проём доступен снизу, с чердака или с верхнего этажа, а подниматься на крышу не требуется. Заходить на чердак можно, только если перекрытия и стропила целы, под ногами сухо, а ветер стих. Если конструкции шатаются или провисли, не заходите, ждите бригаду. Плёнку или тент крепят изнутри к стропилам рейками.
- Вынесите из-под проёма ценные вещи и технику, Воду перекройте на вводе, если это безопасно. Если пахнет газом, не включайте свет и технику, выйдите из дома и позвоните в аварийную газовую службу (104) или 112.
- Сохраните чеки, договор бригады, накладные на плёнку, доски и тенты. Необходимые расходы страховщик возмещает, даже если меры оказались безуспешными (ст. 962 ГК РФ), но только если их можно подтвердить.
- Если страховая сообщила, как действовать, делайте так, как она сказала, и сохраните это письменно.
Более подробно о том, что делать, когда после урагана вода идёт внутрь, написано в статье Течёт крыша частного дома: что делать. Здесь остановимся на самом событии: ветре и страховой выплате.
Справка о погоде: где взять подтверждение, что был ураган
Подтверждение ветра запрашивают в территориальном управлении Росгидромета (гидрометцентр вашего региона) или в региональном ЦГМС. Страховщик обычно просит такой документ как доказательство, что страховой случай связан с погодой и не вызван износом кровли. Справку оформляют по заявлению с указанием адреса, даты и времени события.
Найдите на сайте ЦГМС или Росгидромета вашего региона раздел «Справки о погоде» или «Платные услуги»: условия, порядок и стоимость там указаны и различаются от региона к региону. Подайте заявку через сайт, на почту или лично, укажите ближайшую метеостанцию, дату, время и параметр: скорость ветра, порывы, штормовое предупреждение.
Параллельно соберите публичные подтверждения: предупреждение МЧС о шквале, новости местных СМИ, публикации администрации о последствиях урагана. Они усилят вашу позицию, но не заменят официальную справку, если страховщик её запрашивает. Если в вашем районе объявлена чрезвычайная ситуация, спросите в местной администрации, какие документы подтверждают, что ваш дом пострадал.
Ветер как страховой случай: что должно быть в полисе
Ветер становится страховым случаем, если в договоре такой риск назван. По договору имущественного страхования страховщик возмещает убытки в застрахованном имуществе в пределах страховой суммы (ст. 929 ГК РФ), но только от событий, перечисленных в полисе.
В правилах страхования ветер обычно описан в составе риска «стихийные бедствия» или «опасные природные явления»: ураган, буря, шквал, смерч. В правилах конкретной компании обычно указан порог: скорость ветра, при которой явление считается ураганом или бурей. Иногда там же есть подтверждающий документ: справка из гидрометслужбы. Порог и перечень документов смотрите в правилах и в договоре, у каждого страховщика они свои.
На что обратить внимание в вашем договоре:
- назван ли риск «стихийные бедствия», «опасные природные явления», «буря», «ураган»;
- как описан ветер и есть ли порог скорости;
- застрахована ли кровля: у многих программ она входит в конструктивные элементы дома, но у других её исключают, поэтому проверьте перечень;
- какие хозпостройки включены в полис: баня, гараж, забор, навес;
- застраховано ли имущество внутри дома, чтобы его испорченные вещи тоже возместили;
- есть ли в договоре франшиза, то есть доля ущерба, которую вы оплачиваете сами.
Подробнее о составе рисков для частного дома читайте в статье Страхование дома от стихии.
Почему ветер срывает кровлю и как это видит страховщик
Крышу держит цепочка креплений: обрешётка к стропилам, покрытие к обрешётке, стропила к стенам. Ураган давит на скат и одновременно создаёт разрежение над ним, поэтому ветер отрывает кровлю по самому слабому звену. Чаще всего это карниз, конёк и свесы, где ветер подбирается под покрытие. Если одно звено сдало, соседние уже не справляются, и сорванным оказывается большой кусок.
Для страховой это вопрос причины. Если крепления были в порядке, а шквал был сильным, случай признают. Если оценщик видит ржавые крепёж и гнилые стропила, он запишет в акт износ, и разговор об отказе становится вопросом доказательств. Поэтому полезно иметь под рукой документы о монтаже, чеки на материалы и фото кровли до события. Даже старые снимки двора или дома с видимой крышей помогут показать, в каком состоянии она была.
По оторванным листам видно, где именно оборвалось крепление. Обломки сохраните до осмотра, акт подписывайте с пометкой о несогласии, от упрощённой выплаты отказывайтесь, если она не включает укрытие и восстановление кровли.
Заявление в страховую и документы
Заявление подают в страховую сразу после события, а полный пакет документов дополняют в течение срока, который указан в договоре. Ст. 961 ГК РФ требует уведомить страховщика незамедлительно, а если в договоре прописаны срок и способ, делать это именно так. Если опоздать, страховщик вправе отказать, кроме случая, когда он докажет сам или вы докажете, что он вовремя узнал о событии или отсутствие сведений ни на что не повлияло.
Обычный пакет документов:
- Заявление о наступлении страхового случая (форма в личном кабинете или на сайте страховщика).
- Копия договора страхования и документ об оплате премии.
- Документы на дом: выписка из ЕГРН или свидетельство о праве собственности.
- Фото и видео ущерба со всех сторон, сделанные до уборки.
- Справка из гидрометслужбы о погодных условиях в день события.
- Чеки и договоры на временное укрытие кровли, откачку воды, вывоз обломков.
- Если пострадало имущество внутри: перечень, чеки, фото повреждений.
- Реквизиты для выплаты.
Дальше страховщик назначает осмотр. Оценщик или представитель приедет, составит акт, и на его основе сделают расчёт. Пока осмотр не прошёл, ремонт капитальных элементов откладывайте, а то, что нельзя откладывать (укрытие), документируйте. Если с актом оценщика вы не согласны, закажите независимую оценку и приложите её к претензии страховщику.
Если ураган прошёл по всему посёлку, страховые компании получают много заявок одновременно, и осмотр может занять больше времени, чем обычно. Обращайтесь сразу: заявка с датой фиксирует, что вы сообщили вовремя. Пока ждёте оценщика, ведите журнал: когда звонили, с кем говорили, какие указания получили, что сделали. Такие записи пригодятся и при споре о сроках, и при разговоре о возмещении расходов на укрытие.
Почему страховая отказывает, когда сорвало крышу
Чаще всего отказ объясняют 6 причинами: риск в полисе не значится, ветер не дотянул до порога, кровля изношена, случай заявлен поздно, не приняты меры по уменьшению убытков или есть подозрение на умысел.
| Причина отказа | Что значит | Что можно сделать |
|---|---|---|
| Риск «ветер» не включён | В договоре только пожар, залив, кража | Проверить перечень рисков, при покупке выбирать полис со стихией |
| Ветер ниже порога | В правилах указана граничная скорость, справка показывает меньше | Запросить справку по ближайшей станции, по порывам и по среднему значению |
| Износ и плохой монтаж кровли | Страховщик считает причиной состояние кровли и не признаёт погоду причиной | Приложить документы о ремонте и монтаже, акт независимой экспертизы |
| Просрочка уведомления | Сообщили не сразу, срок в договоре пропущен (ст. 961 ГК РФ) | Заявить как можно раньше, доказать, что страховщик узнал вовремя или это ничего не меняло |
| Не приняли мер по уменьшению убытков | Страховщик ссылается на то, что меры по уменьшению убытков не приняты (ст. 962 ГК РФ) | Сохранять чеки и фото укрытия, выполнять указания страховщика, письменно фиксировать, что вы сделали |
| Умысел страхователя | Крышу повредили намеренно (ст. 963 ГК РФ) | Выплата возможна, если случай не связан с умыслом; при грубой неосторожности смотрите условия договора |
Если отказ не убедил, потребуйте его письменно, с пунктом правил, на который ссылаются. Дальше выбор такой: уточнить причину, оспорить оценку, обратиться к юристу. Мы оформляем полисы, а споры с компаниями ведут юристы.
Крыша улетела на соседей или на машину: кто отвечает
Вред, причинённый чужому имуществу, возмещает тот, кто его причинил, если не докажет, что вины нет (ст. 1064 ГК РФ). Собственник дома несёт бремя содержания своего имущества (ст. 210 ГК РФ), поэтому владелец, чья кровля упала на соседский забор или чужой автомобиль, может получить претензию.
Ситуация зависит от причин. Если кровля была в порядке, смонтирована по правилам, а ураган был чрезвычайным, владелец вправе доказывать, что вины нет. Если конструкция была ветхой, держалась на честном слове или предупреждения о шторме проигнорировали, суд может возложить вину на собственника. Оценить риски заранее нельзя, это решает суд на основании фактов.
Что делать при претензии: не признавайте вину на словах и не обещайте платить. Сфотографируйте пострадавшее у соседа и составьте акт при 2 свидетелях. Если у вас есть полис гражданской ответственности, передайте документы страховщику. Чужое не ремонтируйте без письменного согласия, а при иске нанимайте юриста.
Если у соседа или у владельца машины есть КАСКО или полис на дом, он может получить выплату от своей компании, а та вправе потребовать возмещения с виновного (суброгация, ст. 965 ГК РФ). Подробно о том, как работает ответственность перед соседями, написано в статье Гражданская ответственность перед соседями.
Если дом не застрахован
Без полиса восстанавливать кровлю придётся за свой счёт, но некоторые меры поддержки возможны. Если ураган признан чрезвычайной ситуацией в вашем муниципалитете или регионе, власти могут вводить региональные выплаты пострадавшим. Условия, суммы и порядок зависят от региона и различаются по стране, поэтому сначала спрашивайте в местной администрации и МЧС.
Чтобы претендовать на такие выплаты, обычно нужны акт обследования дома комиссией, фото и документы на недвижимость. Поэтому фотографируйте и в этом случае, а в администрацию обращайтесь как можно раньше.
Следующий шаг после ремонта: оформить полис, пока погода спокойная. Сколько стоит такая защита, можно узнать в статье Сколько стоит страхование дома, а как оформить полис без поездки в офис, описано в материале Страхование дома онлайн.
От чего зависит выплата: таблица ситуаций
| Ситуация | Заплатит ли страховая | Что приложить |
|---|---|---|
| Ураган сорвал кровлю дома, ветер указан в полисе | Зависит от договора: если ветер входит в перечень рисков, выплата считается в пределах страховой суммы | Заявление, фото и видео, справка о погоде, акт осмотра |
| Крышу сорвало, а в полисе ветер не назван | Если ветер не входит в перечень рисков, случай не страховой | Проверить договор, при необходимости запросить письменный отказ |
| Ветер слабее порога из правил | Зависит от правил: порог скорости ветра у каждого страховщика свой | Справка по порывам, независимая экспертиза |
| Кровля сгнила, ветер добил | Спорно, страховщик ссылается на износ | Документы о состоянии кровли, независимая экспертиза |
| После срыва кровли залило дом дождём | Зависит от правил и условий договора; страховщик смотрит, принимались ли разумные меры | Чеки на укрытие, фото до и после |
| Обломки повредили соседний забор или машину | Платит причинитель вреда или страховщик ГО | Акт повреждений, претензия, полис ГО при наличии |
| Пострадали хозпостройки (баня, навес) | Зависит от договора: смотрите, входят ли постройки в перечень застрахованного | Перечень построек в полисе, фото |
| Дом не застрахован | Нет, возможны региональные выплаты при ЧС | Акт комиссии администрации, фото, документы на дом |
Как защитить дом заранее
Полис с риском «стихийные бедствия» может покрывать ущерб от бури, если так написано в правилах. Чтобы не гадать после урагана, ещё до сезона проверьте 4 вещи:
- В договоре названы ветер, шквал, ураган и указан порог.
- Кровля и хозпостройки включены в список застрахованного.
- Страховая сумма близка к реальной стоимости восстановления дома.
- В договоре есть гражданская ответственность, на случай вреда соседям.
Хозпостройки и забор часто страхуют отдельной строкой или вовсе забывают включить, а ураган нередко ломает именно их: навесы, теплицы, заборы, летние кухни. Если они есть на участке, вписывайте их в договор с описанием и суммой, иначе при выплате о них не вспомнят.
Оформить полис дома можно на странице страхование дома: подберём программу, посчитаем стоимость и объясним риски. Оплата проходит напрямую страховой по официальной ссылке. Если дом в пожароопасной зоне, обратите внимание и на статью Страхование загородного дома от пожара, а общая картина по теме собрана в материалах Страхование частного дома и Как застраховать дом.
Частые вопросы
Сорвало крышу ветром, страховая обязательно заплатит?
Не всегда: если ветер в договоре как риск не назван, страховой случай не наступил. Если назван, выплата считается по договору в пределах страховой суммы. Решающие факторы: перечень рисков, порог скорости ветра, своевременное уведомление и состояние кровли.
Нужна ли справка из гидрометцентра?
Обычно да, страховщики её запрашивают как подтверждение силы ветра в день события. Справку оформляют в территориальном управлении Росгидромета по заявлению. Уточните у страховой, какой именно документ и за какой период им нужен.
Можно ли самому подняться на крышу и закрыть её плёнкой?
Только когда ветер стих и покрытие сухое, и лучше с бригадой, которая работает со страховкой от падения. В порывистый ветер подниматься нельзя. Закрыть проём изнутри можно, только если чердак цел и безопасен, иначе вызывайте бригаду.
Кто платит за уборку и вывоз обломков?
Это зависит от правил и договора: некоторые программы включают расходы на разбор и вывоз повреждённых конструкций, другие нет. Уточните у страховщика до начала работ, сохраните чеки и договор на вывоз. Если полис такие работы не покрывает, расходы ложатся на владельца.
Что делать, если ветер сорвал крышу и она упала на машину соседа?
Зафиксируйте ущерб, составьте акт и не признавайте вину на словах. Сосед может обратиться к своему страховщику или предъявить претензию вам (ст. 1064 ГК РФ). Если есть полис гражданской ответственности, сообщите страховщику сразу.
Ураган признан стихийным бедствием, это даёт выплату автоматически?
Нет. Статус стихийного бедствия подтверждает природный характер события, но выплату определяют условия полиса. Региональные выплаты от властей отдельная мера, и их порядок зависит от региона.
Можно ли ремонтировать крышу до приезда оценщика?
Постоянный ремонт лучше отложить до осмотра. Ст. 962 ГК РФ обязывает принять разумные доступные меры против роста убытков, поэтому временное укрытие нужно сделать и задокументировать фото, чеками и актами работ. Если оценщик не может приехать скоро, согласуйте со страховщиком письменно, что вы укрываете кровлю.
Страховая сказала, что кровля была изношена, и отказала. Что делать?
Запросите письменный отказ с обоснованием и пунктом правил. Закажите независимую экспертизу, чтобы подтвердить, что причиной стал ураган. Подготовьте документы о ремонте и монтаже кровли. Если спор не решается, обратитесь к юристу.
Входит ли забор и баня в страховку от урагана?
Только если они включены в договор в составе хозпостроек. Проверьте перечень застрахованного и страховые суммы по каждому объекту.
Оставьте контакты. Перезвоним, подберём условия и рассчитаем стоимость.