Обновлено: 12.10.2026
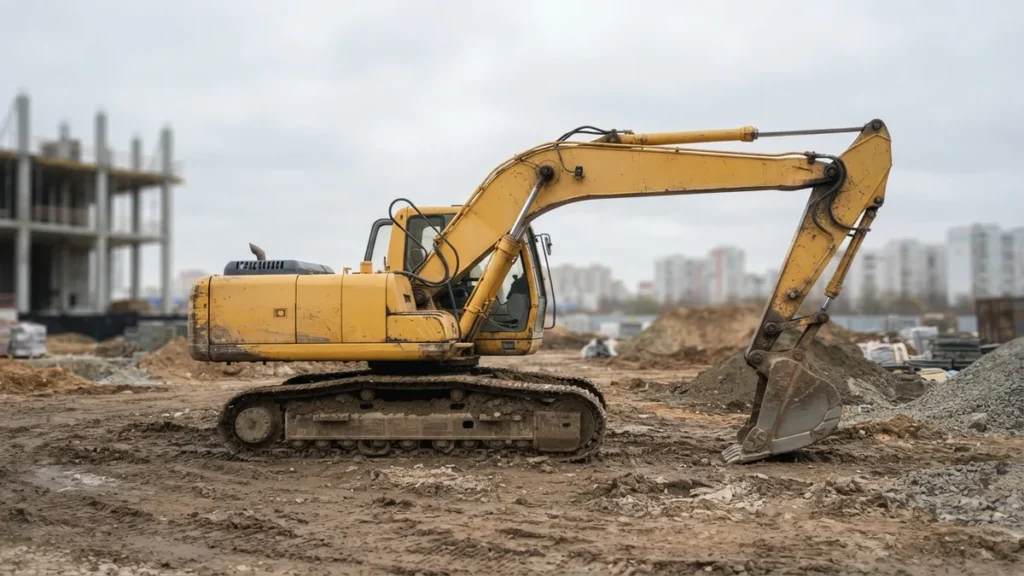
Экскаватор стоит как несколько легковых машин, работает в условиях, где повреждения обычное дело, и при этом половину времени проводит на объектах, которые подрядчик не контролирует. Погрузчик опрокидывается, стрела крана задевает фасад, с площадки ночью увозят мини-погрузчик вместе с прицепом, а гидравлика встаёт посреди смены и останавливает работы.
Со страхованием спецтехники сложнее, чем с автомобилями. Она регистрируется не в ГИБДД, ездит не всегда по дорогам, часто находится в лизинге и работает на территории заказчика. Из-за этого к ней применяют сразу несколько разных полисов, и путаница в том, какой из них что покрывает, стоит дорого.
Разберём, что относится к спецтехнике, какие полисы для неё существуют, когда нужно ОСАГО, как считать страховую сумму и что влияет на цену.
Что считается спецтехникой
Для страхования работает юридическая категория: самоходные машины, которые регистрируются в органах государственного технического надзора и получают паспорт самоходной машины вместо ПТС.
- Строительная техника: экскаваторы, бульдозеры, автогрейдеры, катки, сваебойные установки, бетононасосы.
- Погрузочная техника: фронтальные и вилочные погрузчики, телескопические погрузчики, штабелёры.
- Подъёмные сооружения: автокраны, краны-манипуляторы, автовышки, подъёмники.
- Коммунальная техника: уборочные машины, снегоуборщики, илососы, мусоровозы на базе шасси.
- Сельхозтехника: тракторы, комбайны, опрыскиватели, навесное оборудование.
- Прочее передвижное оборудование: дизельные генераторы, компрессоры, дробилки, бетонные заводы на шасси.
Техника на автомобильном шасси, зарегистрированная в ГИБДД, по страхованию ближе к грузовому транспорту, и для неё работают обычные автомобильные правила. Для парка смешанного состава это важно: часть единиц пойдёт по автомобильным программам, часть по программам для самоходных машин.
Какие полисы существуют для спецтехники
| Полис | Что покрывает | Кому нужен |
|---|---|---|
| КАСКО для спецтехники | повреждение, гибель и хищение самой машины | владельцу, обязателен при лизинге |
| ОСАГО | вред третьим лицам при движении по дорогам | если техника выезжает на дороги общего пользования |
| Страхование от поломок | внутренние поломки узлов и агрегатов | технике с дорогой гидравликой и электроникой |
| Ответственность владельца опасного объекта | вред при аварии подъёмных сооружений | владельцам краноманипуляторов, подъёмников, лифтового оборудования |
| Общая гражданская ответственность | вред чужому имуществу и людям при работах | подрядчикам, работающим на чужих объектах |
| Страхование имущества на площадке | навесное оборудование, запчасти, вагончики | строительным подрядчикам |
Самая частая ошибка в том, что КАСКО воспринимают как универсальную защиту. Оно покрывает ущерб самой технике, но не берёт ни поломку гидравлики без внешнего воздействия, ни ущерб, который машина нанесла объекту заказчика.
Нужно ли спецтехнике ОСАГО
Нужно, если техника участвует в дорожном движении. Обязанность страховать риск гражданской ответственности владельца транспортного средства установлена законом об ОСАГО, и самоходные машины от неё не освобождены.
Исключение касается техники, которая не выезжает на дороги общего пользования и используется только внутри закрытой территории: склада, карьера, цеха, сельхозугодий. Такая машина в дорожном движении не участвует, и ОСАГО на неё не требуется. Как только она выезжает на дорогу, в том числе чтобы перебраться между объектами своим ходом, полис нужен.
Если техника едет на объект не своим ходом, а на тралах, ОСАГО для неё не нужно, но при этом нужна защита на время перевозки: обычное КАСКО не всегда покрывает повреждения при транспортировке на другом транспорте, этот пункт в договоре проверяют отдельно. Подробнее про автопарк и правила для юридических лиц в материалах про КАСКО для юридических лиц и про ОСАГО при лизинге.
Что входит в КАСКО для спецтехники
- ДТП и столкновения, в том числе на площадке;
- опрокидывание и падение техники, провал грунта;
- падение предметов на машину, обрушение конструкций;
- пожар, взрыв, самовозгорание, короткое замыкание;
- стихийные бедствия и затопление;
- противоправные действия третьих лиц: угон, хищение, повреждение, вандализм;
- повреждение при погрузке и выгрузке, если это прямо включено;
- хищение навесного и съёмного оборудования, обычно отдельной опцией.
Отдельная особенность спецтехники в условиях эксплуатации. Страховщик почти всегда ограничивает покрытие территорией и режимом работы: только на объектах, указанных в договоре, или в пределах региона. Если техника уехала на объект в другом регионе и там произошёл убыток, выплату могут не признать. Этот пункт нужно обсуждать при оформлении, особенно подрядчикам, которые работают по разным областям.
Что покрывает страхование от поломок
У спецтехники самый дорогой ремонт обычно связан не с ДТП, а с выходом из строя узлов: гидравлика, трансмиссия, двигатель, электроника управления. КАСКО такие случаи не берёт, потому что внешнего события нет.
Программа от поломок закрывает:
- внезапное разрушение узлов и агрегатов, дефекты материала и сборки;
- ошибки оператора при работе, перегрузку и перегрев;
- действие электротока, повреждение электронных блоков управления;
- повреждения при внутренних перемещениях по объекту;
- расходы на срочную доставку запчастей и сверхурочный ремонт, если такая опция включена.
Что не покрывается никогда: естественный износ, расходные материалы, гусеницы и шины отдельно от основного убытка, повреждения из-за нарушения регламента обслуживания. Поэтому журнал ТО по спецтехнике это документ, который страховщик запрашивает первым.
Как считать страховую сумму
- Для новой техники берут стоимость покупки по договору, включая доставку и пусконаладку.
- Для подержанной действительную стоимость на дату заключения договора, подтверждённую договором купли-продажи или оценкой.
- Для техники в лизинге сумму согласуют с лизингодателем, обычно она привязана к графику платежей, а выгодоприобретателем указывают лизинговую компанию.
- Навесное и сменное оборудование указывают перечнем с отдельными суммами, иначе при хищении ковша или гидромолота страховая посчитает его частью машины и применит свои правила.
- Импортная техника требует ежегодной переоценки: стоимость замены и запчастей меняется быстро, а при занижении суммы выплата уменьшается пропорционально отношению страховой суммы к действительной стоимости.
От чего зависит цена полиса
- тип и назначение техники. Подъёмные сооружения и сваебойные установки дороже погрузчиков;
- возраст и наработка в моточасах. Техника старше определённого возраста идёт только с ограниченным покрытием;
- условия эксплуатации: карьер, стройплощадка в городе, складское помещение, сельхозработы;
- территория работы и мобильность. Техника, которая постоянно переезжает между объектами, дороже стационарной;
- охрана мест стоянки: охраняемая площадка, видеонаблюдение, спутниковый мониторинг. Главный рычаг по риску хищения;
- квалификация операторов и наличие допуска к управлению;
- франшиза. По спецтехнике она обычно обязательна и считается в процентах от страховой суммы;
- история убытков и размер парка. Парк одним договором считается дешевле поштучных полисов.
Тарифы по спецтехнике не регулируются государством, разброс по одной машине между компаниями бывает двукратным. Для расчёта потребуется перечень техники с годами выпуска, наработкой и стоимостью, а также сведения об условиях работы и охране. Рассчитать защиту техники можно на странице КАСКО, а имущество на объектах закрывается отдельным полисом, как разобрано в материале про страхование имущества юридических лиц.
Что делать при повреждении или хищении
1. Остановите работы, зафиксируйте обстановку фото и видео до перемещения техники. 2. Вызовите компетентные органы: полицию при хищении и повреждении третьими лицами, ГИБДД при ДТП на дороге, при пожаре МЧС. 3. Уведомите страховую в срок по договору, а при лизинге сразу сообщите лизингодателю. 4. Не начинайте ремонт до осмотра и не разбирайте повреждённый узел: разобранный агрегат невозможно исследовать. 5. Подготовьте документы: паспорт самоходной машины, договор лизинга или купли-продажи, путевые листы и сменные рапорты, журнал ТО, допуск оператора, акт о событии, смету на ремонт. 6. Отдельно заявите убыток по навесному оборудованию и расходы на эвакуацию техники с объекта, если они покрываются полисом.
Коротко
Спецтехнику страхуют слоями: КАСКО закрывает повреждение и хищение самой машины, программа поломок берёт отказ узлов, ответственность защищает от претензий заказчика и посторонних, а ОСАГО нужно, если техника выезжает на дороги общего пользования. Главные поводы для отказа это работа вне согласованной территории, нарушение регламента обслуживания и отсутствие допуска у оператора. Навесное оборудование всегда указывайте перечнем: иначе при хищении ковша спор обеспечен.
Чем спецтехника отличается от автопарка при страховании
Разница начинается с документов. Самоходная машина имеет паспорт самоходной машины и регистрируется в органах государственного технического надзора, тогда как автомобили в ГИБДД. Из этого следует, что часть автомобильных продуктов к ней просто не применяется, а условия КАСКО строятся по правилам для машин и механизмов.
Вторая особенность это место работы. Автомобиль ездит по дорогам, спецтехника работает на объектах, где риск повреждения выше при меньшем контроле. Опрокидывание на неподготовленном грунте, провал в траншею, падение груза на кабину, повреждение стрелой о конструкции: таких событий в автомобильном страховании почти не бывает, а здесь они основные.
Третья особенность это навесное оборудование. У экскаватора может быть несколько рабочих органов, которые меняются по ходу работ и стоят существенных денег. Для страховщика это отдельные объекты, и в договоре они указываются перечнем.
Четвёртая особенность это режим эксплуатации, который измеряется в моточасах, а не в километрах. От наработки зависит и износ, и тариф, и готовность страховщика брать технику на поломки.
Пятая особенность это частая смена места работы. Техника переезжает между объектами, иногда в другие регионы, и территория покрытия в договоре становится ключевым условием. Для подрядчика, который работает по нескольким областям, узкая территория в полисе означает, что половина рейсов остаётся без защиты.
Как построить защиту парка по приоритетам
Страховать весь парк по максимальной программе дорого и обычно не нужно. Разумный порядок выглядит так.
Сначала закрывают технику, остановка или утрата которой парализует работы: основные экскаваторы, краны, единственный погрузчик нужной грузоподъёмности. Для этой группы берут КАСКО с полным набором рисков и программу от поломок, а при дорогой гидравлике ещё и опцию срочной доставки запчастей.
Затем идёт техника в лизинге. Здесь условия задаёт лизингодатель, и выбора почти нет: страхуется по его требованиям, с указанием лизинговой компании выгодоприобретателем. Эту часть парка считают первой, потому что её параметры жёстко заданы.
Дальше вспомогательная техника: катки, компрессоры, генераторы, мини-погрузчики. Для неё обычно хватает КАСКО с повышенной франшизой, а поломки берут по остаточному принципу.
Отдельно стоит блок ответственности. Подрядчику, который работает на чужих объектах, он нужнее расширенного КАСКО: повреждение здания заказчика стрелой крана или обрыв кабеля при земляных работах приносит претензии, которые кратно превышают стоимость ремонта самой машины. Для владельцев подъёмных сооружений добавляется обязательное страхование ответственности владельца опасного объекта.
Что спрашивает страховщик и как подготовиться к расчёту
Для расчёта по спецтехнике потребуется перечень с моделями, годами выпуска, наработкой в моточасах, стоимостью и серийными номерами. Дальше идут вопросы, от которых зависит тариф.
Где работает техника: карьер, городская стройплощадка, склад, сельхозугодья. Карьер и работы с грунтом считаются риском выше складской эксплуатации.
Где стоит в нерабочее время: охраняемая площадка объекта, собственная база, стоянка у трассы. Это главный фактор по хищению, и честный ответ здесь выгоднее, чем приукрашенный: при убытке страховщик проверит фактические обстоятельства.
Есть ли спутниковый мониторинг и телематика. Их наличие снижает тариф и помогает восстановить картину события при убытке.
Кто управляет техникой: штатные операторы с допуском, подрядчики, сменный персонал. Отсутствие допуска у оператора это стандартное исключение из покрытия.
Как организовано обслуживание: своими силами, сервисной организацией, по регламенту завода. Для программы от поломок это обязательное условие, и журнал ТО страховщик спросит и при оформлении, и при убытке.
Чем полнее эти данные, тем точнее расчёт. Техника, по которой страховщик не понимает условий эксплуатации, оценивается с запасом, и запас этот оплачивает владелец.
ОСАГО, ОСОПО и другие обязательные блоки
Со спецтехникой пересекаются сразу несколько обязательных видов страхования, и путать их не стоит.
ОСАГО нужно технике, которая участвует в дорожном движении. Расчёт для самоходных машин идёт по своим коэффициентам, а полис оформляется на владельца. Если техника выезжает на дорогу только для переезда между объектами, это всё равно участие в движении, и полис обязателен.
Страхование ответственности владельца опасного объекта касается тех, кто эксплуатирует подъёмные сооружения и ряд других объектов, подлежащих регистрации в надзорных органах. Автокраны, подъёмники, краны-манипуляторы попадают в эту категорию, и здесь речь идёт об обязательном виде, а не о добровольном выборе.
Обязательное социальное страхование от несчастных случаев на производстве закрывает вред работникам при исполнении трудовых обязанностей. Полис ГО перед третьими лицами такие случаи не покрывает, поэтому для операторов и персонала на площадке дополнительно оформляют добровольные программы страхования от несчастного случая.
Отдельно стоит помнить про требования заказчиков. На многих объектах подрядчика без полиса ответственности на площадку просто не пускают, а при работе по государственным контрактам условия страхования прописаны в документации.
Что делать до выхода техники на объект
Перед началом работ на чужой площадке полезно пройти короткий чек-лист, который потом экономит и деньги, и время.
Сверить территорию покрытия в полисе с адресом объекта. Если объект в другом регионе, расширить территорию соглашением заранее.
Проверить допуски операторов и зафиксировать их документально. Отсутствие удостоверения у оператора это стандартное исключение из покрытия по любому риску.
Согласовать место стоянки в нерабочее время и зафиксировать его в переписке с заказчиком. При хищении это первое, что будет проверять страховая.
Описать навесное оборудование, которое приедет на объект, и убедиться, что оно включено в полис.
Зафиксировать состояние техники перед выходом фотографиями. Это помогает отделить повреждения, полученные на объекте, от тех, что были раньше, и снимает споры с заказчиком.
Проверить, кто отвечает за подготовку площадки. Опрокидывание техники из-за непредупреждённой пустоты в грунте это ответственность заказчика, но доказать это без переписки и акта о состоянии площадки почти невозможно.
Разбор по типам техники
Экскаваторы и бульдозеры. Основные события это опрокидывание, провал грунта, повреждение рабочего органа и гидравлики, а также повреждение подземных коммуникаций при копке. Последнее относится к ответственности, а не к КАСКО, и для земляных работ в городе этот блок обязателен.
Автокраны и подъёмники. Самая рисковая группа по ответственности: падение груза, задевание конструкций стрелой, опрокидывание при нарушении схемы установки. Здесь добавляется обязательное страхование ответственности владельца опасного объекта, а требования заказчиков к лимитам обычно выше средних.
Фронтальные и вилочные погрузчики. Чаще страдают от столкновений в стеснённых условиях и повреждают товар и конструкции склада. Для них важен блок ответственности за повреждение имущества заказчика и товара, с которым они работают.
Бетононасосы и миксеры. Дорогая гидравлика и высокая стоимость простоя: без программы от поломок защита получается половинчатой, потому что отказ насоса останавливает заливку.
Сельхозтехника. Сезонность эксплуатации позволяет брать короткие договоры на период работ, а основные риски это пожар при уборке, повреждение при работе в поле и хищение с открытых площадок хранения.
Коммунальная техника. Работает на дорогах круглый год, поэтому ОСАГО обязательно, а по КАСКО критичны риски ДТП и повреждения навесного оборудования при уборке.
Генераторы, компрессоры, дробилки. Формально передвижное оборудование, и страхуются они часто по программам для оборудования, а не для транспорта. Это стоит уточнять заранее, потому что набор рисков и условия у этих программ отличаются.
Коротко о главном
Спецтехнику закрывают слоями: КАСКО на повреждение и хищение машины, программа поломок на отказ узлов, ответственность на претензии заказчика и посторонних, ОСАГО при выезде на дороги общего пользования, для подъёмных сооружений дополнительно обязательный вид по опасным объектам.
Страховую сумму считают от стоимости замены с доставкой и монтажом, а по технике в лизинге согласуют с лизингодателем. Навесное оборудование всегда идёт отдельным перечнем.
Главные причины отказов это работа вне согласованной территории, отсутствие допуска у оператора, нарушение регламента обслуживания и несоблюдение требований к месту стоянки. Все четыре закрываются не доплатой за риски, а порядком в документах и дисциплиной на объектах.
Как снизить стоимость страхования парка
Экономия в страховании спецтехники складывается из трёх вещей, и ни одна не связана с торгом по тарифу.
Первое это прозрачность эксплуатации. Телематика и спутниковый мониторинг, учёт моточасов, фиксация мест стоянки, сменные рапорты. Страховщик, который видит контролируемый процесс, оценивает риск ниже, потому что у него меньше неизвестности.
Второе это дисциплина по людям. Допуски операторов, инструктажи, порядок передачи техники между сменами, запрет управления без удостоверения. Это снижает и тариф, и вероятность убытка, а при событии снимает главный аргумент для отказа.
Третье это структура покрытия. Разделите парк по важности и не покупайте одинаковую защиту для всего: на критичные единицы берите полный набор с поломками, на вспомогательные базовое КАСКО с повышенной франшизой. Единый договор на весь парк при этом обойдётся дешевле, чем набор отдельных полисов.
Дополнительно работает длительность отношений: страховщики охотнее дают скидку на второй и третий год при чистой истории убытков, и об этом имеет смысл напоминать при продлении, приводя статистику по своему парку.
Коротко о выборе страховщика
Сравнивать предложения по спецтехнике нужно не по премии, а по четырём пунктам: база расчёта выплаты с износом или без, территория действия полиса, перечень включённого навесного оборудования, требования к стоянкам и обслуживанию. Полис, который дешевле на десятую часть, но считает выплату с износом и ограничивает территорию одним объектом, в реальном убытке окажется дороже.
Отдельно стоит спросить про порядок ремонта: на какой сервис направляют технику, оплачивается ли ремонт напрямую, что происходит, если нужной запчасти нет в наличии и требуется заказ из-за рубежа. Для импортной техники этот вопрос решает срок простоя, а простой стоит дороже самого ремонта.
Сельхозтехника и урожай
Для аграриев отдельно разобрано:
Вопросы и ответы
Нужно ли ОСАГО на экскаватор, который не выезжает на дорогу?
Если техника используется только на закрытой территории и в дорожном движении не участвует, ОСАГО не требуется. Как только она выезжает на дороги общего пользования, в том числе для переезда между объектами своим ходом, полис обязателен.
Покрывает ли КАСКО поломку гидравлики?
Нет. КАСКО рассчитано на внешние события: ДТП, опрокидывание, пожар, хищение, падение предметов. Внутренняя поломка узлов и агрегатов покрывается отдельной программой страхования машин от поломок, которую оформляют дополнительно.
Можно ли застраховать технику в лизинге?
Да, и обычно это требование лизингового договора. Полис оформляет лизингополучатель, страховую сумму согласуют с лизингодателем, а его указывают выгодоприобретателем в части непогашенных платежей. Условия страхования лизингодатель, как правило, задаёт сам.
Страхуется ли навесное оборудование отдельно?
Его указывают перечнем с отдельными суммами: ковши, гидромолоты, буры, отвалы, вилы. Если этого не сделать, при хищении или повреждении именно оборудования возникает спор о том, входило ли оно в страховую сумму машины.
Действует ли полис, если техника работает в другом регионе?
Только если территория покрытия в договоре это допускает. Страховщики часто ограничивают действие полиса конкретными объектами или регионом, поэтому подрядчикам, которые работают по разным областям, нужно сразу оговаривать расширенную территорию.
Что страховая потребует при убытке в первую очередь?
Документы, подтверждающие законность эксплуатации и обслуживание: паспорт самоходной машины, допуск оператора, сменные рапорты и журнал технического обслуживания. При нарушении регламента ТО событие квалифицируют как износ, а износ исключён из покрытия.
Нужно ли страховать технику, которая стоит на консервации?
На период простоя покрытие обычно сохраняется, но условия стоянки должны соответствовать договору: охраняемая площадка, иногда обесточивание и слив жидкостей. Некоторые страховщики предлагают пониженный тариф на период консервации, если техника не эксплуатируется и это зафиксировано.
Что делать, если технику повредил сотрудник заказчика?
Зафиксировать событие актом с участием представителя заказчика, уведомить страховую и сохранить переписку. Страховщик возместит ущерб по вашему полису и предъявит регресс виновному. Без акта и фотографий виновным по умолчанию окажется ваш оператор.
Покрывает ли полис повреждение при перевозке техники на трале?
Не всегда: перемещение на другом транспортном средстве в части программ отнесено к исключениям либо требует отдельной оговорки. Если техника регулярно переезжает на тралах, это условие согласуют при оформлении, иначе ущерб при погрузке и в пути останется на вас.
Можно ли включить в полис арендованную технику?
Да, если по договору аренды риск повреждения лежит на вас. В этом случае техника вносится в полис с указанием, что она арендована, а выгодоприобретателем в части ущерба указывается её владелец. Без такой оговорки страховая откажет из-за отсутствия интереса в сохранении имущества.
Оставьте контакты. Перезвоним, подберём условия и рассчитаем стоимость.