Обновлено: 12.10.2026
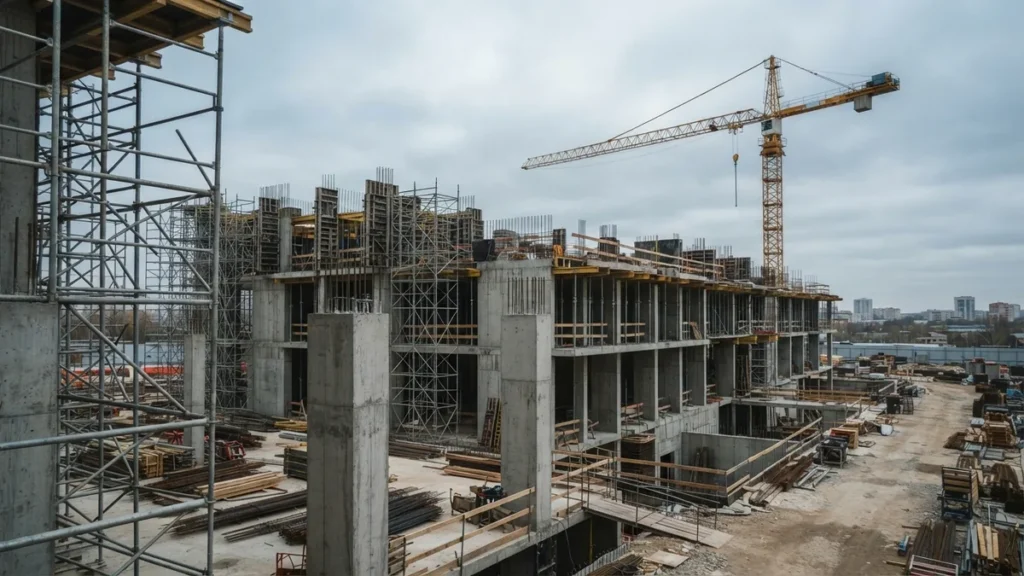
Стройка это объект, который ежедневно меняется и ежедневно дорожает. Пока он не принят заказчиком, риск случайной гибели результата работ лежит на подрядчике. Обрушился свежий монолит, унесло ветром опалубку, залило котлован, украли с площадки кабель и арматуру: во всех этих случаях переделывать придётся за свой счёт, а срок по контракту никто не продлит.
Полис СМР закрывает именно этот период: от начала работ до приёмки объекта, а при желании и гарантийный срок после. Его требуют заказчики в контрактах, банки при проектном финансировании и генподрядчики от субподрядчиков.
Разберём, что входит в покрытие, кто должен быть страхователем, как считать страховую сумму, какие исключения срабатывают чаще всего и что делать при убытке на площадке.
Почему риск лежит на подрядчике
Это не условие договора страхования, а норма закона. По статье 741 Гражданского кодекса риск случайной гибели или случайного повреждения объекта строительства, составляющего предмет договора подряда, до приёмки этого объекта заказчиком несёт подрядчик. Если объект погиб до приёмки, подрядчик не вправе требовать оплату работ, кроме отдельных случаев, предусмотренных законом.
Там же, в статье 742 ГК РФ, прямо предусмотрено страхование объекта строительства: договором подряда может быть установлена обязанность стороны застраховать риски случайной гибели или повреждения объекта, материалов, оборудования и другого имущества, используемого при строительстве, а также ответственность за причинение вреда другим лицам. Сторона, на которую возложена такая обязанность, должна представить другой стороне доказательства заключения договора страхования.
Отдельный мотив для полиса связан с ответственностью за вред третьим лицам. При разрушении объекта или нарушении требований безопасности при строительстве возмещение пострадавшим и компенсационные выплаты регулируются Градостроительным кодексом, и суммы там взыскиваются не с абстрактной стройки, а с конкретных лиц: собственника, концессионера, застройщика или технического заказчика, с последующим регрессом к виновным.
Что страхуют в полисе СМР
Полис собирается из нескольких блоков, и обычно берут их комплектом.
- Строительно-монтажные работы. Сам объект в процессе возведения: выполненные работы, смонтированные конструкции, материалы и оборудование, предназначенные для монтажа.
- Строительные материалы на площадке, включая находящиеся на складе и в зоне хранения.
- Строительная техника и оборудование площадки: краны, бетононасосы, бытовки, ограждения, временные сооружения. Иногда идёт отдельным блоком.
- Гражданская ответственность перед третьими лицами: вред имуществу и здоровью посторонних, повреждение соседних зданий и коммуникаций, падение предметов за пределы площадки.
- Послепусковые гарантийные обязательства: период после сдачи, когда выявляются дефекты работ.
- Расходы на расчистку территории после страхового случая, демонтаж повреждённых конструкций, вывоз обломков.
- Дополнительные расходы: сверхурочные работы, срочная доставка материалов, работа в ночное время для восстановления графика.
Риски, которые покрываются
- пожар, взрыв, удар молнии;
- авария инженерных сетей, затопление котлована, прорыв воды;
- стихийные бедствия: буря, ливень, град, оползень, просадка грунта;
- обрушение конструкций, в том числе из-за ошибок при производстве работ;
- повреждение при монтаже, падение поднимаемых элементов, опрокидывание техники;
- противоправные действия третьих лиц: кража материалов со площадки, вандализм, поджог;
- повреждение соседних зданий и подземных коммуникаций при земляных работах;
- ошибки персонала, неосторожность рабочих;
- падение летательных аппаратов и их частей.
Главная ценность полиса СМР в том, что он берёт события, которые имущественное страхование готового объекта не покрывает в принципе: ошибки при производстве работ и обрушение незавершённых конструкций. Как устроено страхование уже построенного и эксплуатируемого объекта, разобрано в материале про страхование имущества юридических лиц.
Кто должен быть страхователем
На практике возможны три схемы, и выбор влияет на то, кто получит выплату.
| Схема | Кто страхует | Когда применяется |
|---|---|---|
| Полис подрядчика | генподрядчик за свой счёт | стандартный случай, требование контракта |
| Полис заказчика | заказчик или застройщик | крупные проекты, проектное финансирование, когда банк требует контроль |
| Общий полис на всех участников | страхователь один, застрахованных несколько | объекты с большим числом субподрядчиков |
Третья схема удобнее всего на сложной стройке: субподрядчики включаются в список застрахованных лиц, и страховая не предъявляет им регресс за повреждение работ коллег. Если этого не сделать, после убытка начинается перекладывание вины между подрядчиками, а объект стоит.
Важная деталь: если полис оформляет подрядчик, но объект принадлежит заказчику, выгодоприобретатель по блоку работ указывается с учётом условий контракта. Эту строку в договоре страхования согласуют отдельно, иначе выплата уйдёт не тому, кто несёт убыток.
Как считается страховая сумма
- По блоку работ страховая сумма равна полной договорной стоимости объекта, включая стоимость материалов, оборудования и работ. Занижать её нельзя: при неполном страховании выплата уменьшается пропорционально, по общему правилу имущественного страхования.
- По материалам заказчика сумма добавляется к договорной стоимости, если такие материалы передаются подрядчику.
- По технике берут действительную стоимость единиц, участвующих в работах.
- По ответственности ставится лимит, который зависит от окружения площадки: плотная городская застройка, рядом действующее производство, оживлённая улица, подземные коммуникации.
- По гарантийному периоду лимит обычно задаётся в процентах от стоимости работ.
Если стоимость контракта растёт из-за дополнительных работ, страховую сумму нужно увеличивать соответствующим соглашением. Это частая упущенная деталь: объект подорожал на треть, а полис остался на первоначальную сумму, и выплата при убытке пропорционально срезается.
Что остаётся за рамками покрытия
- дефекты проекта, если покрытие проектных ошибок не включено отдельной оговоркой;
- затраты на устранение дефектов работ, которые выявлены без страхового события: переделка некачественного просто за свой счёт;
- износ, коррозия, естественные свойства материалов;
- убытки от задержки сдачи объекта и неустойки по контракту;
- расходы на исправление ошибок в расчётах и смете;
- умысел, грубая неосторожность, работы без необходимых разрешений;
- повреждения из-за несоблюдения технологии и проектных решений, подтверждённые экспертизой;
- хищение без следов проникновения и при отсутствии охраны площадки, если договором предусмотрены требования к охране.
Отдельно стоит внимательно читать оговорки о испытаниях и пусконаладке: для монтажа оборудования это самый рискованный этап, и в ряде программ он покрывается с ограничениями.
Что делать при убытке на площадке
1. Обеспечьте безопасность людей и остановите работы в зоне события. 2. Зафиксируйте всё до разборки: фото, видео, схема расположения конструкций, показания техники и приборов. 3. Вызовите компетентные органы, если есть пострадавшие, пожар, обрушение или повреждение чужого имущества. 4. Уведомите страховщика в срок, предусмотренный договором, и согласуйте порядок разборки повреждённого. 5. Соберите документы: договор подряда, проектную документацию, исполнительную документацию и журналы работ, акты скрытых работ, сметы на восстановление. 6. Отдельно считайте расходы на расчистку и дополнительные расходы на ускорение работ: они возмещаются, если включены в полис.
Исполнительная документация в этом списке важнее всего. Именно по журналам работ и актам скрытых работ эксперт определяет, было ли соблюдено проектное решение. Если документация велась небрежно, страховщик имеет основание отнести событие к дефектам производства работ.
Коротко
Полис СМР закрывает период стройки, когда риск гибели результата работ лежит на подрядчике по закону. Он берёт то, что не берёт обычное имущественное страхование: обрушение незавершённых конструкций, ошибки при производстве работ, повреждение соседних объектов при земляных работах. Страховая сумма равна полной договорной стоимости и увеличивается вместе с ростом контракта, а на сложных объектах разумнее включать субподрядчиков в один общий договор, чтобы после убытка не судиться между собой.
Как собирается полис на конкретной стройке
Порядок разумнее начинать не с выбора страховщика, а с разбора контракта. В договоре подряда смотрят три вещи: кто несёт риск гибели результата работ до приёмки, есть ли обязанность застраховать объект и работы, какие требования к полису заявил заказчик. Эти требования и формируют каркас договора страхования.
Дальше считают страховую сумму по блокам. Основа это договорная стоимость работ с материалами и оборудованием. К ней прибавляют стоимость материалов заказчика, если они передаются подрядчику, и стоимость техники, если она включается в покрытие. Отдельной строкой идёт лимит по ответственности перед третьими лицами, и его размер определяет не бюджет стройки, а окружение площадки.
Последний шаг это сроки. Период страхования должен покрывать весь срок работ с запасом на возможное продление: стройки сдвигаются почти всегда, а полис, закончившийся за месяц до приёмки, не поможет. Если контракт продлевается, страховой период продлевают соглашением, и делать это нужно до окончания полиса, а не после.
Отдельно оговаривают этап испытаний и пусконаладки. Для объектов с оборудованием это самый аварийный период, и в части программ он покрывается с ограничениями по сроку или с повышенной франшизой.
Что чаще всего ломает выплату
Первое это расхождение между проектом и фактом. Если экспертиза установит, что конструкция выполнена с отступлением от проектного решения, страховщик квалифицирует событие как дефект производства работ и откажет либо снизит выплату. Защита от этого одна: исполнительная документация, акты скрытых работ и журналы, которые ведутся вовремя, а не восстанавливаются после события.
Второе это занижение страховой суммы при росте контракта. Объём работ увеличился, подписаны дополнительные соглашения, стоимость выросла на треть, а страховая сумма осталась прежней. При убытке выплата срезается пропорционально, и аргумент «мы же платили исправно» не работает.
Третье это неоформленные субподрядчики. Работы выполняет привлечённая организация, в полисе она не указана, и после повреждения её работ страховая отказывает либо выплачивает и идёт к субподрядчику с регрессом. На объектах с несколькими подрядчиками правильное решение это один договор, где все они перечислены как застрахованные лица.
Четвёртое это охрана площадки. Кража материалов покрывается, но при условиях, которые прописаны в договоре: ограждение, освещение, охрана, порядок хранения. Площадка без охраны и с открытым доступом это основание для отказа по хищению.
Пятое это просрочка уведомления. Сроки сообщения об убытке в СМР короткие, а разборка повреждённых конструкций начинается быстро, потому что стройка не может стоять. Правильный порядок: уведомить страховщика сразу, согласовать объём разборки письменно и только потом расчищать.
Кто ещё требует полис СМР, кроме заказчика
Банк при проектном финансировании. Для него полис это защита залога и источника возврата кредита, поэтому требования бывают жёстче заказчика: перечень рисков, минимальные лимиты, иногда конкретные страховщики из списка аккредитованных.
Генподрядчик от субподрядчиков. Это способ не отвечать за чужие ошибки своим полисом и не разбираться потом, кто виноват в повреждении смежных работ.
Собственник соседнего объекта или город при работах в плотной застройке. При земляных работах рядом с действующими зданиями и коммуникациями наличие страхования ответственности часто становится условием согласования.
Инвестор и будущий эксплуатант объекта. Для них важен блок послепусковых гарантийных обязательств: он покрывает дефекты, которые проявятся после сдачи, в гарантийный период.
Из этого следует практический совет: прежде чем считать полис, соберите требования всех сторон в один список. Иначе получится ситуация, когда полис оформлен под заказчика, а банк требует другой набор рисков, и договор приходится переделывать в середине стройки, с перерасчётом премии и лишними согласованиями.
Ответственность перед третьими лицами на стройке
Блок, который на практике срабатывает чаще повреждения самих работ, особенно в городе.
Типичные события выглядят так. При разработке котлована повреждён кабель или водопровод, и ресурсоснабжающая организация выставляет счёт за восстановление вместе с убытками потребителей. Сваебойные работы вызвали осадку соседнего дома, и его собственники требуют ремонта трещин. С крана или с лесов упал предмет на припаркованную машину. Строительная грязь на выезде стала причиной ДТП. Во всех этих случаях требование предъявляется не к стройке, а к конкретному лицу: подрядчику, заказчику, застройщику.
Лимит по этому блоку считают не от стоимости контракта, а от окружения площадки. Плотная застройка, действующее производство рядом, оживлённая улица, подземные коммуникации, соседние здания старого фонда: каждый из этих факторов поднимает потенциальную сумму претензии. На объектах в центре города лимит по ответственности нередко оказывается важнее, чем расширение рисков по работам.
Отдельно стоит проверить, покрывает ли полис вред от вибрации, осадки и подвижки грунта. Это самые дорогие претензии при работах в стеснённых условиях, и в ряде программ они идут с ограничениями или вовсе отнесены к исключениям. Если рядом есть здания, этот пункт обсуждают до начала земляных работ, а не после первой трещины у соседей.
Полезная практика: до начала работ провести и задокументировать обследование соседних зданий с фотофиксацией существующих трещин и дефектов. Это дешёвая процедура, которая потом экономит крупные суммы, потому что отделяет ваши повреждения от тех, что были там до вас.
Коротко о главном по СМР
Полис СМР закрывает период, когда риск случайной гибели результата работ лежит на подрядчике по закону, и берёт то, что обычное имущественное страхование не покрывает: обрушение незавершённых конструкций, ошибки при производстве работ, повреждение соседних объектов при земляных работах.
Страховая сумма равна полной договорной стоимости работ с материалами и оборудованием и увеличивается вместе с ростом контракта. Лимит по ответственности считают от окружения площадки, а не от бюджета стройки.
На объектах с несколькими подрядчиками выгоднее один договор, где все перечислены как застрахованные лица: иначе после убытка начинается спор о вине между подрядчиками, а объект стоит.
Выплату чаще всего ломают три вещи: расхождение факта с проектом, неувеличенная при росте контракта страховая сумма и нарушение требований к охране площадки. Все три закрываются дисциплиной в документах, а не расширением списка рисков.
Обязательное страхование на объекте
Если на объекте есть котельная, краны или газ:
Вопросы и ответы
Обязателен ли полис СМР по закону?
Сам по себе нет, это добровольное страхование. Обязанность появляется из договора: Гражданский кодекс допускает возложить её на одну из сторон договора подряда, и тогда она обязана подтвердить наличие полиса. Заказчики, банки и генподрядчики включают такое требование в контракты регулярно.
Кто оформляет полис, заказчик или подрядчик?
Чаще подрядчик, потому что до приёмки объекта риск случайной гибели результата работ по закону лежит на нём. На крупных проектах встречается полис заказчика или общий договор, где застрахованными указаны все участники стройки, включая субподрядчиков.
Покрывает ли полис ошибки проектировщика?
Только если включена отдельная оговорка о покрытии проектных ошибок. В базовом варианте дефекты проекта относятся к исключениям, а ответственность проектировщика закрывается другим продуктом, страхованием профессиональной ответственности.
Возместят ли переделку некачественных работ?
Нет, если не было страхового события. Полис СМР платит за повреждение или гибель работ в результате внезапного события, а не за исправление собственного брака. Устранение дефектов, выявленных при приёмке, подрядчик делает за свой счёт.
Входит ли в покрытие кража материалов с площадки?
Как правило да, при включённом риске противоправных действий третьих лиц. Но страховщики ставят условия: ограждение, охрана, порядок хранения, а иногда и требование следов проникновения. Если охрана по договору обязательна, а её не было, в выплате откажут.
Действует ли полис после сдачи объекта?
Базовое покрытие заканчивается приёмкой. Для периода после сдачи оформляется блок послепусковых гарантийных обязательств: он покрывает дефекты, проявившиеся в гарантийный срок, в пределах отдельного лимита и срока, указанных в договоре.
Можно ли оформить полис СМР, когда работы уже начались?
Можно, но покрытие начнётся с даты, указанной в договоре, а всё, что произошло до неё, останется вне полиса. Кроме того, страховщик проведёт осмотр и может запросить сведения о выполненных объёмах. Правильный порядок это оформление до начала работ.
Входит ли в полис строительная техника подрядчика?
Техника идёт отдельным блоком и включается по согласованию. Базовое покрытие относится к работам, материалам и оборудованию для монтажа, а краны, бетононасосы и погрузчики страхуются либо в этом же договоре отдельной строкой, либо своими полисами.
Оставьте контакты. Перезвоним, подберём условия и рассчитаем стоимость.